반응형

실적 개선 6

백종원 더본코리아, 2분기 실적 개선에 주가 26% 급등...반등 모멘텀 확보

더본코리아 주가 급등 배경 분석더본코리아 주가가 2분기 실적 개선에 힘입어 올해 들어 가장 큰 폭으로 상승했습니다. 전 거래일 대비 12.78% 오른 1만5890원에 거래를 마쳤으며, 장중에는 26% 이상 치솟기도 했습니다. 이는 상장 이후 지속된 주가 하락세 속에서 나온 반등으로 시장의 주목을 받고 있습니다. 2분기 실적 개선 및 향후 성장 전략더본코리아는 2분기 매출액 832억원, 영업손실 56억원을 기록하며 전년 동기 대비 매출은 12% 증가하고 영업손실 규모는 75% 감소하는 뚜렷한 수익성 개선을 보였습니다. 이러한 실적 회복세를 바탕으로 더본코리아는 인수합병(M&A)과 해외 사업 확대를 통해 신규 성장동력 확보에 적극적으로 나설 계획입니다. 투자 심리 회복 및 시장 전망최악의 부진을 ..
이슈 2026.08.16

효성중공업, AI·미국 전력망 수요 타고 분기 최대 영업이익 달성!

역대 최대 분기 영업이익 달성 배경 분석효성중공업은 글로벌 전력기기 수요 확대에 힘입어 올해 2분기 역대 최대 분기 영업이익을 달성했습니다. 미국 전력망 투자와 인공지능(AI) 데이터센터 증설에 따른 전력기기 수요 증가가 실적을 견인했습니다. 이러한 호실적은 수익성이 높은 미국 시장을 중심으로 한 전력기기 매출 증대에 기인합니다. 매출 및 영업이익 상세 현황올해 2분기 매출은 1조 6870억 원, 영업이익은 2643억 원을 기록하며 전년 동기 대비 각각 10.6%, 60.9% 증가했습니다. 영업이익은 전분기 대비 73.5% 늘어나며 분기 기준 역대 최대치를 경신했습니다. 상반기 누적 영업이익은 4166억 원으로 전년 동기 대비 56.2% 증가했습니다. 수주 확대 및 향후 전망2분기 신규 수주는..

이슈 2026.08.01

대우건설, 566% 급등 후에도 목표가 상향…해외 원전 기대감과 밸류에이션 부담 분석

대우건설 주가 급등 배경 및 증권사 목표가 상향 분석대우건설의 주가가 올해 들어 566% 이상 급등하며 투자자들의 큰 관심을 받고 있습니다. 현대차증권은 이러한 상승세에도 불구하고 해외 원전 수주 기대감과 실적 정상화를 반영하여 목표주가를 대폭 상향 조정했습니다. 하지만 이미 높아진 밸류에이션에 대한 부담감도 함께 제기되고 있습니다. 해외 원전 수주 기대감 및 실적 개선 전망대우건설 주가 상승의 가장 큰 동력은 해외 원전 수주에 대한 기대감입니다. 체코와 베트남 등에서 원전 수주가 유력하게 거론되고 있으며, 미국 및 사우디아라비아 등과의 추가 협상 가능성도 열려 있습니다. 또한, 지난해 대규모 적자에서 벗어나 올해 토목 및 플랜트 부문의 수익성 정상화와 함께 흑자 전환이 예상됩니다. 높아진 밸..

이슈 2026.05.30

1주 400만원 돌파? 효성중공업, '황제주' 질주 비결 파헤치기

효성중공업, '황제주' 타이틀 굳히나국내 주식 시장에서 1주당 100만 원 이상인 주식을 '황제주'라고 부르는데요. 그중에서도 가장 높은 가격대를 자랑하는 효성중공업이 최근 주당 350만 원을 넘어서며 신고가를 경신했습니다. 이는 지난해 말 200만 원을 하회했던 주가와 비교하면 놀라운 상승세입니다. 증권가에서는 미국 AI 데이터센터 증설과 노후 전력망 교체로 인한 전력 설비 수요 증가를 주요 원인으로 분석하며, 효성중공업의 주가가 400만 원까지도 상승할 수 있다는 긍정적인 전망을 내놓고 있습니다. 현재 효성중공업의 시가총액은 33조 원을 넘어섰습니다. 깜짝 실적 발표, 주가 추가 상승 견인효성중공업은 정규장 마감 후 발표된 1분기 잠정 실적을 통해 시장의 기대를 뛰어넘는 성과를 보여주었습니다. ..

이슈 2026.04.25

저평가된 보석을 찾아라! 숨겨진 가치, 지금이 투자 적기

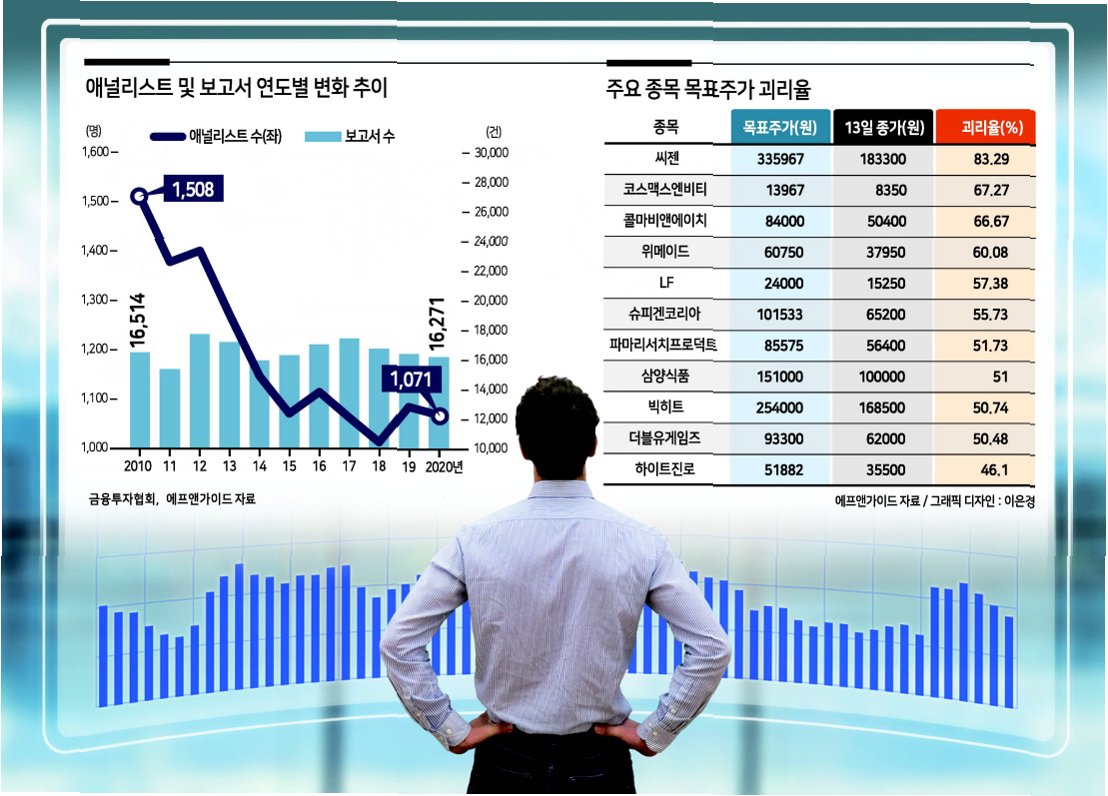
이란 전쟁 종식 기대감 속, 증시 반등과 함께 주목받는 저평가주최근 이란 전쟁 종식 기대감으로 국내 증시가 반등 흐름을 보이며 투자자들의 관심이 상승 가능성이 큰 종목에 쏠리고 있습니다. 특히 목표주가 대비 현재 주가가 낮으면서도 실적 개선이 기대되는 종목들이 유망한 투자 후보로 떠오르고 있습니다. 이는 투자자들에게 매력적인 기회를 제공할 수 있습니다. 목표주가 괴리율 25.5%…숨겨진 가치를 품은 기업은?금융정보업체 에프앤가이드에 따르면, 최근 3개월간 국내 증권사 3곳 이상이 목표주가를 제시한 297개 상장사의 평균 목표주가 괴리율은 25.5%로 집계되었습니다. 이는 목표주가가 현재 주가보다 평균 25% 높다는 의미로, 상당수 기업이 현재 주가에서 상승 여력을 가지고 있음을 시사합니다. 이 중 ..

이슈 2026.04.19

은행주, 2024년 주주환원과 실적 개선 두 마리 토끼 잡을까? KB금융, 매력적인 투자 기회!

은행주, 2024년 증권가의 뜨거운 감자최근 증권가에서는 은행주에 대한 긍정적인 전망이 쏟아지고 있습니다. 삼성증권은 은행업종에 대한 분석을 통해 2026년에도 이익 증가 흐름이 유지될 것으로 예상하며, 주요 금융지주들의 목표주가를 상향 조정했습니다. 특히, 높은 주주환원율을 기록하고 있는 KB금융을 업종 최선호주로 제시하며 투자자들의 이목을 집중시키고 있습니다. 이는 2024년 은행주 투자를 고려하는 투자자들에게 중요한 시그널로 작용할 수 있습니다. 2026년에도 긍정적인 은행 실적 전망삼성증권 김재우 연구원은 은행들의 2026년 당기순이익이 올해 대비 4.3% 증가할 것으로 전망했습니다. 이는 2026년 금융사에 대한 교육세 및 법인세율 인상에도 불구하고 견조한 실적 개선이 예상된다는 긍정적인 ..

이슈 2025.11.29
반응형