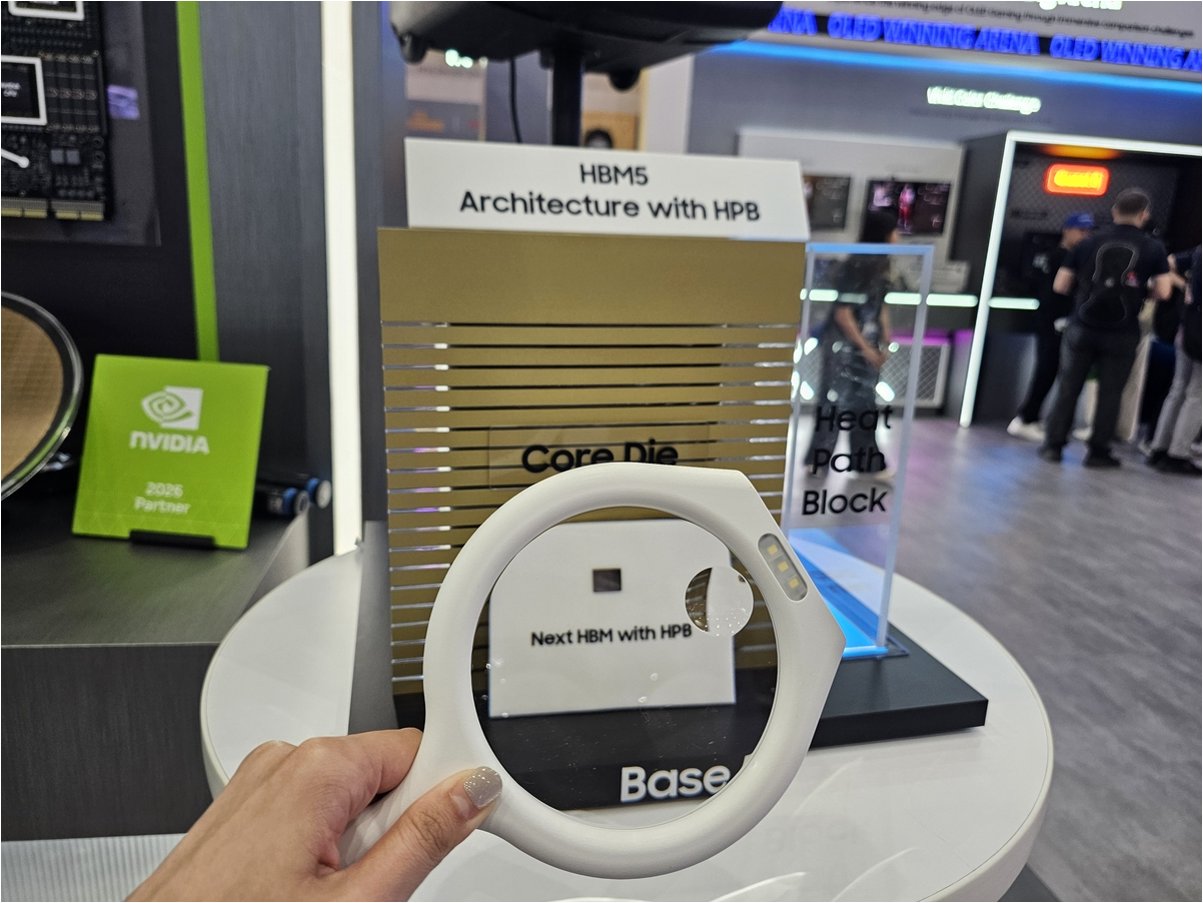
증권가의 SK하이닉스 목표주가 하향 조정 배경 분석LS증권은 SK하이닉스의 목표주가를 기존 330만원에서 240만원으로 대폭 하향 조정했습니다. 이는 삼성전자의 HBM4 추격과 공급망 다변화로 인한 초과 수익성 둔화 우려 때문입니다. 내년 HBM 영업이익률 전망치가 기존 80%에서 60% 수준으로 하향 조정되었습니다. SK하이닉스의 차세대 HBM 경쟁력 강화 및 투자 전략SK하이닉스는 차세대 HBM의 수율 및 생산성 개선과 기술 경쟁력 강화에 집중하고 있습니다. 경쟁사의 HBM4 출하 확대와 양산성 개선이 확인될 경우 공급선 다변화 가능성을 높게 보고 있습니다. 향후 주가의 핵심 변수는 차세대 제품에서의 기술 우위와 고객사 내 높은 점유율 유지 여부입니다. 일본 내 메모리 생산 합작 공장 검토..