모건스탠리, 삼성전자·SK하이닉스 목표가 하향…'반도체 실적 절벽' 경고
반도체 업황 전망 및 목표주가 조정 배경
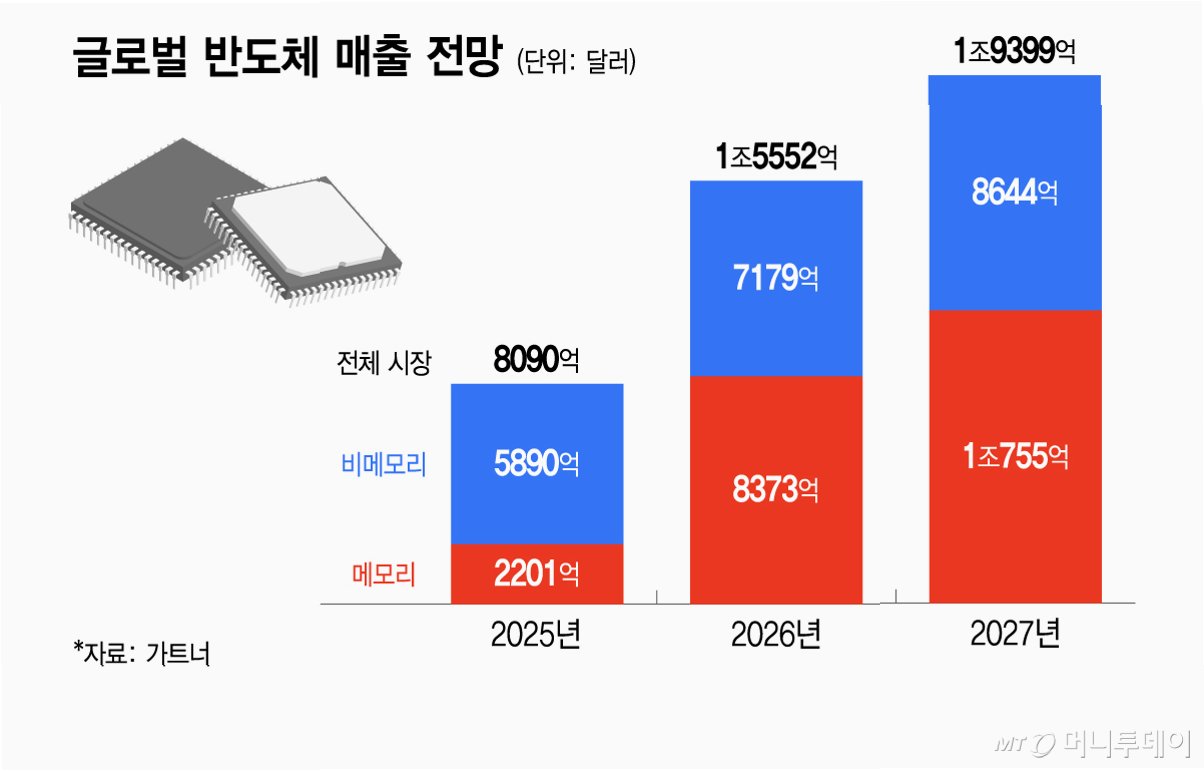
글로벌 투자은행 모건스탠리가 삼성전자와 SK하이닉스의 목표주가를 대폭 하향 조정했습니다. 이는 AI 투자 확대에도 불구하고 2028년 이후 공급 증가와 수요 둔화 가능성을 예측한 결과입니다. 모건스탠리는 특히 2027년 말부터 시작될 신규 반도체 생산시설 가동과 데이터센터 건설 지연 가능성을 주요 요인으로 분석했습니다.

실적 둔화 가능성 및 경쟁 심화 요인
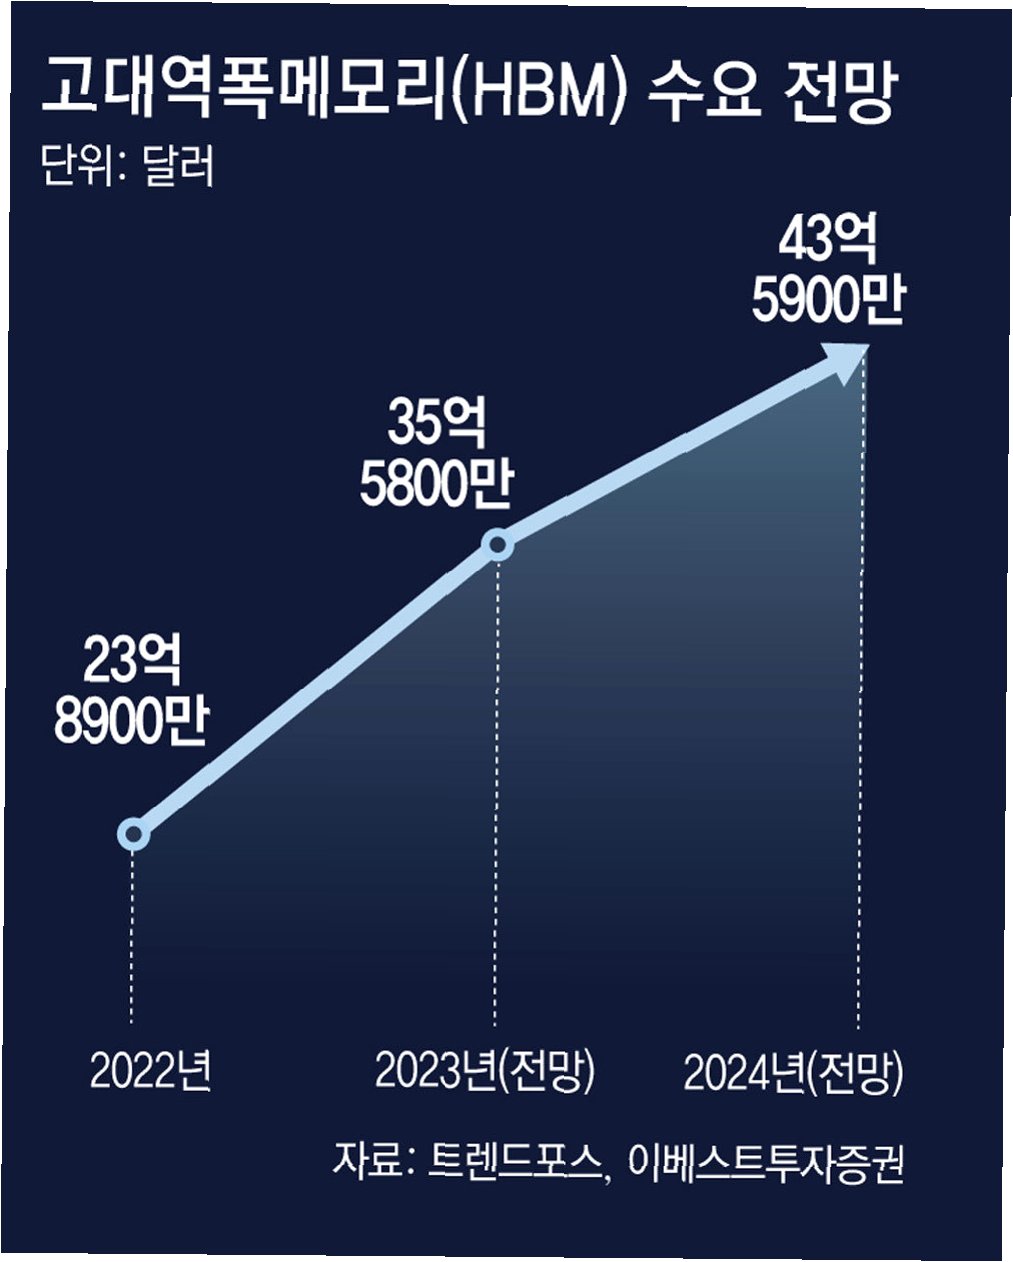
모건스탠리는 2028년 이후 메모리 반도체 시장의 '실적 절벽' 가능성을 경계하며, 중국 반도체 기업들의 생산능력 확대와 HBM 시장 경쟁 심화가 장기적인 수익성에 부담을 줄 것으로 전망했습니다. 이에 따라 HBM 영업이익률 전망치도 하향 조정되었습니다. 데이터센터 구축 지연과 공급 증가가 겹치면 제품 가격 하락 압력이 커질 수 있습니다.
단기 실적 전망 및 최선호주 변경
단기적인 실적 전망은 긍정적으로 유지되었으며, 삼성전자와 SK하이닉스의 내년 영업이익 전망치를 상향 조정했습니다. 그러나 2029년 이후 이익률이 과거 평균 수준으로 회귀할 것으로 예상하여 목표주가를 낮추었습니다. 모건스탠리는 삼성전자를 최선호주로 변경하며, HBM 시장 점유율 회복과 비반도체 사업의 수익 창출 능력을 긍정적으로 평가했습니다.
결론: AI 시대에도 여전히 존재하는 반도체 산업의 경기순환성
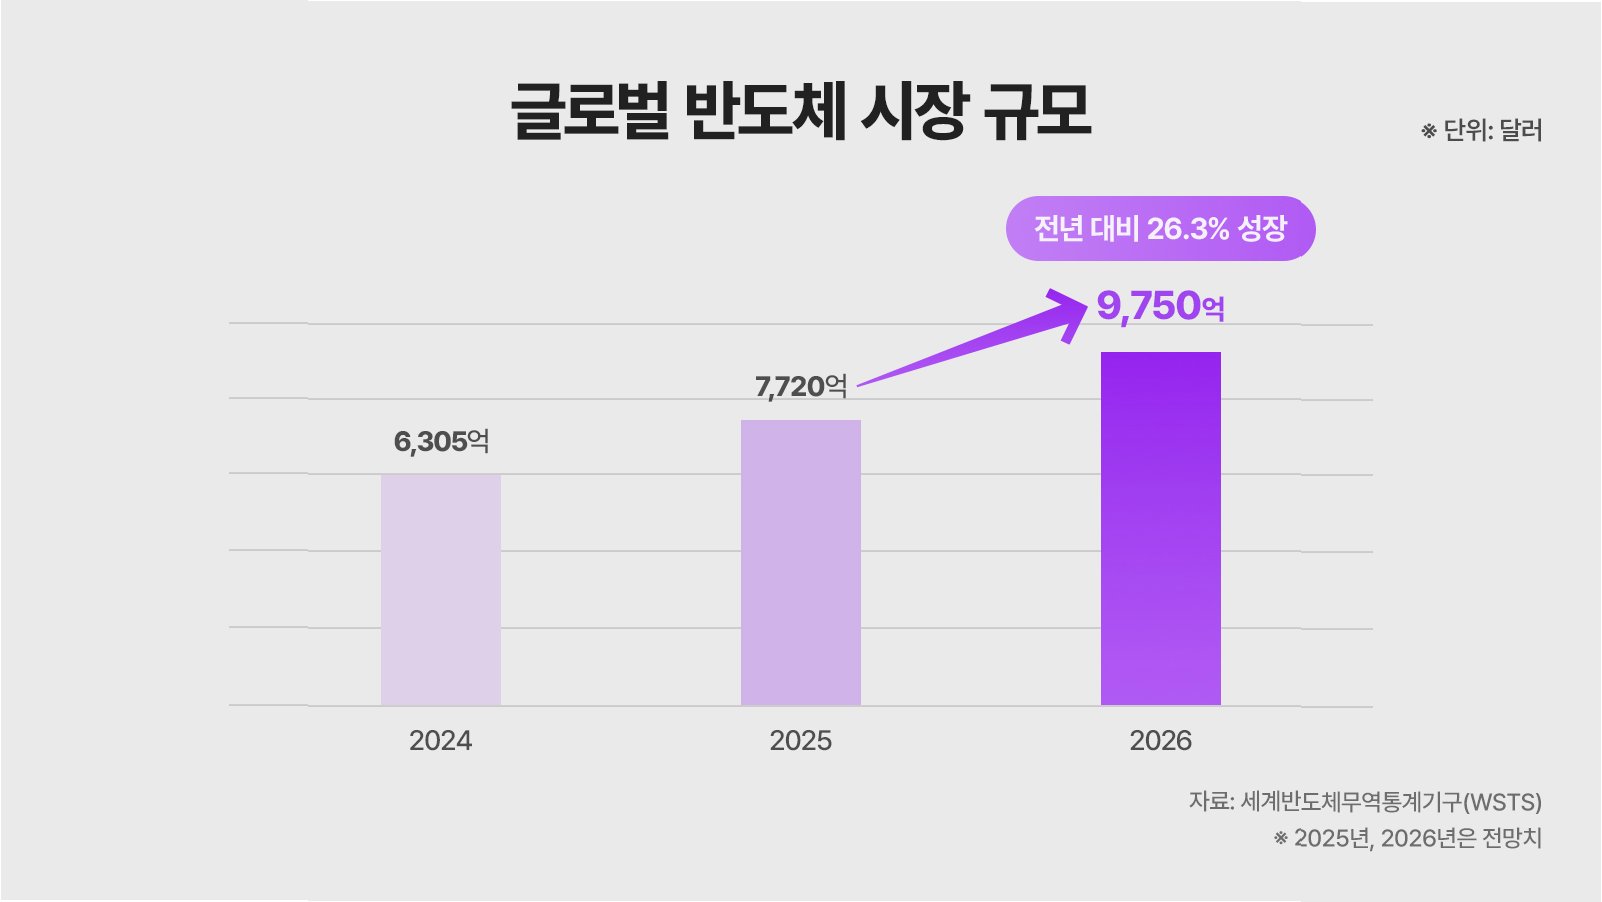
AI가 반도체 산업에 구조적 변화를 가져오고 있지만, 메모리 산업은 여전히 경기순환적 특성을 지니고 있습니다. 업황 후반부에는 규모가 크고 재무구조가 탄탄한 기술 선도기업이 상대적으로 유리할 것으로 분석됩니다. 모건스탠리는 이러한 전망 속에서도 삼성전자와 SK하이닉스에 대한 투자의견 '비중확대'를 유지했습니다.