이슈
삼성전자, 100조 영업이익 시대 개막: 메모리 산업 구조 변화와 HBM 성장 동력 분석
AI제니
2026. 10. 30. 09:47
반응형
메모리 산업의 구조적 변화와 삼성전자 실적 전망
NH투자증권은 메모리 반도체 산업의 구조적 변화로 인해 과거와 같은 급격한 업황 하락 가능성이 제한적이라고 분석했습니다. 메모리 공급 부족 현상이 2028년까지 지속될 것으로 예상되며, 장기 공급 계약 확대와 고대역폭메모리(HBM) 판매 증대가 실적 성장을 견인할 것으로 전망됩니다. 이에 따라 투자의견 '매수'와 목표주가 53만원을 유지했습니다.
삼성전자 3분기 실적 상세 분석 및 HBM 시장에서의 성과
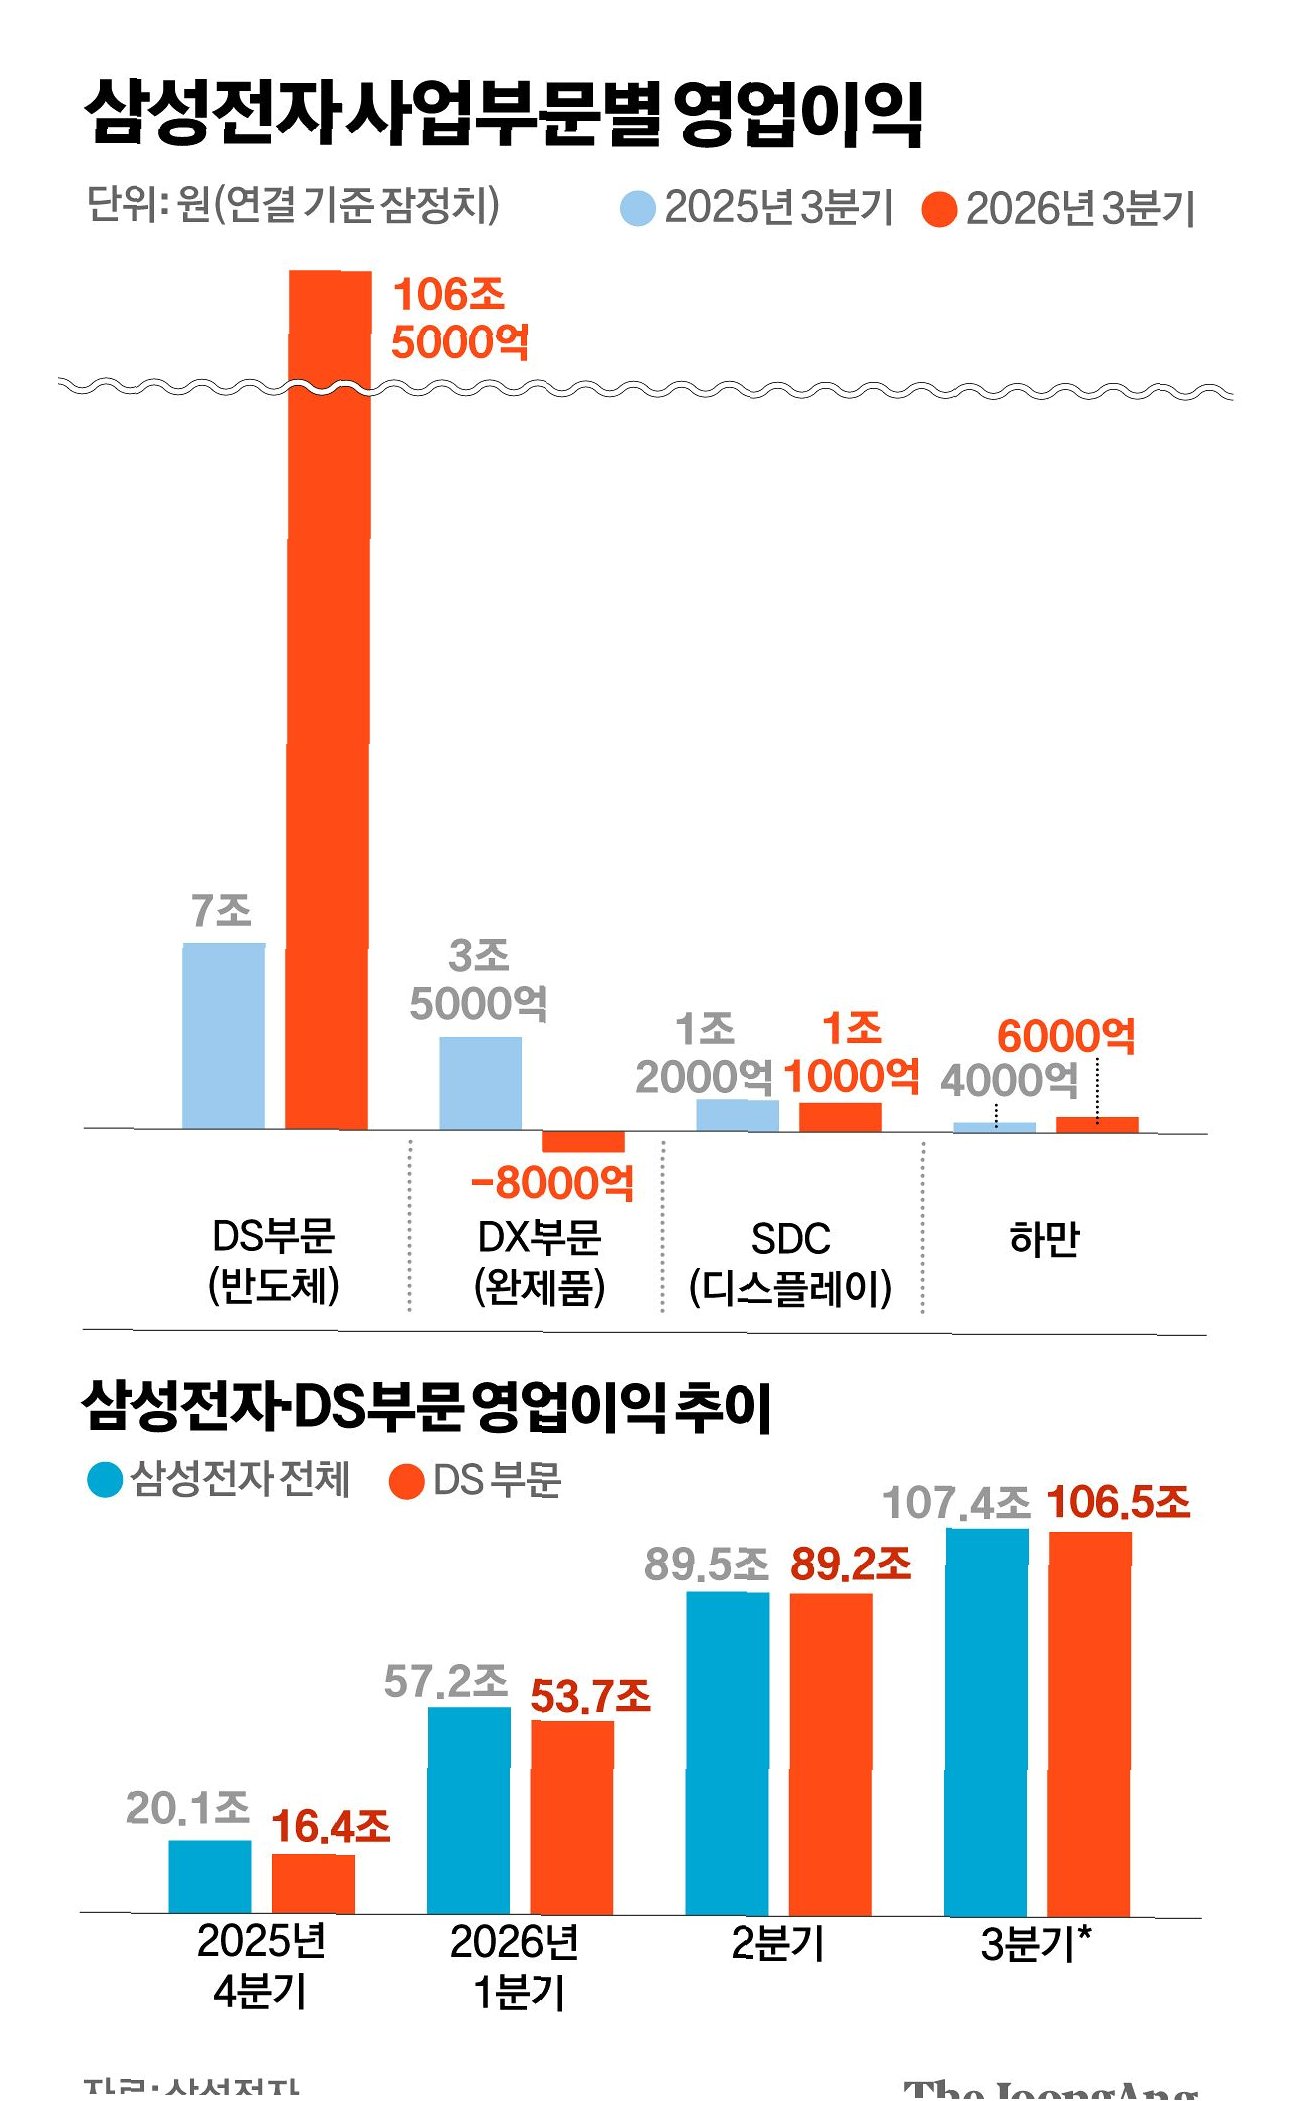
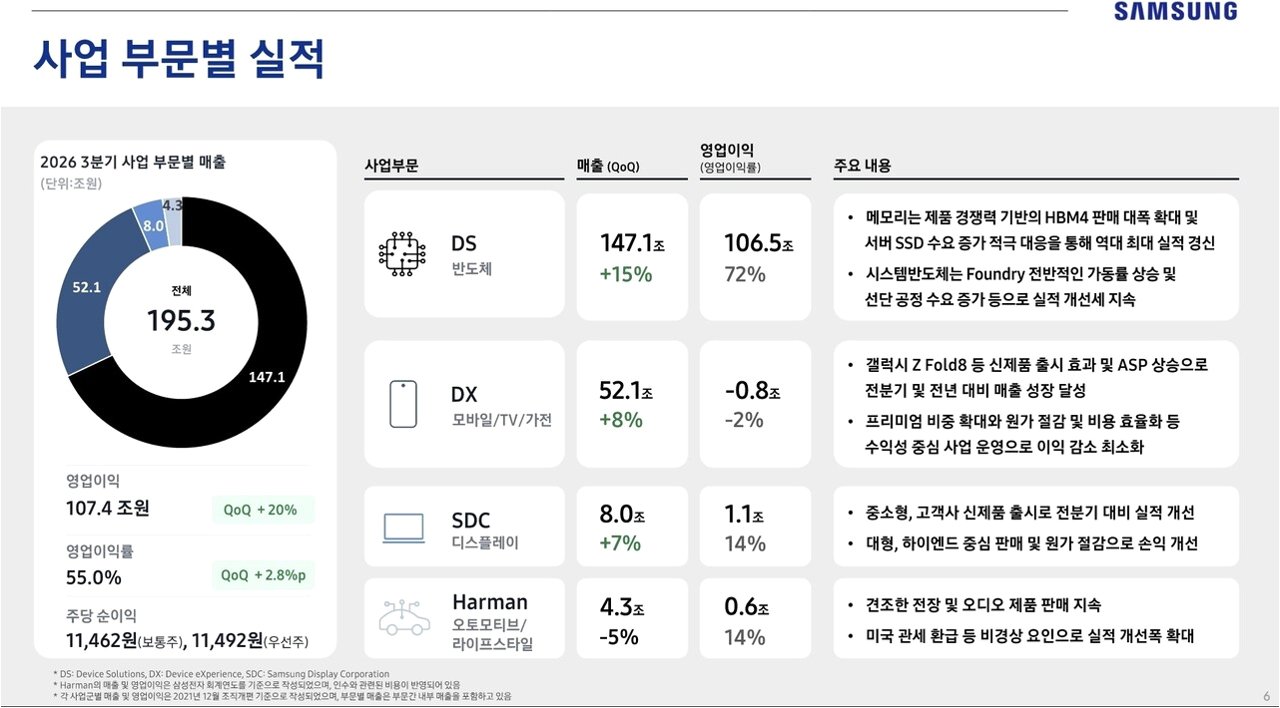
삼성전자의 3분기 매출액은 195조 3000억원, 영업이익은 107조 4400억원을 기록하며 전년 동기 대비 큰 폭으로 증가했습니다. 이는 HBM4와 서버용 메모리 판매 확대에 따른 가격 상승이 주요 요인으로 작용했습니다. 특히 반도체(DS) 부문이 전체 실적을 견인했으며, HBM4 매출은 전분기 대비 3배 이상 증가하며 전체 HBM 매출에서 약 60%를 차지했습니다.
향후 실적 전망 및 주주환원 정책의 중요성
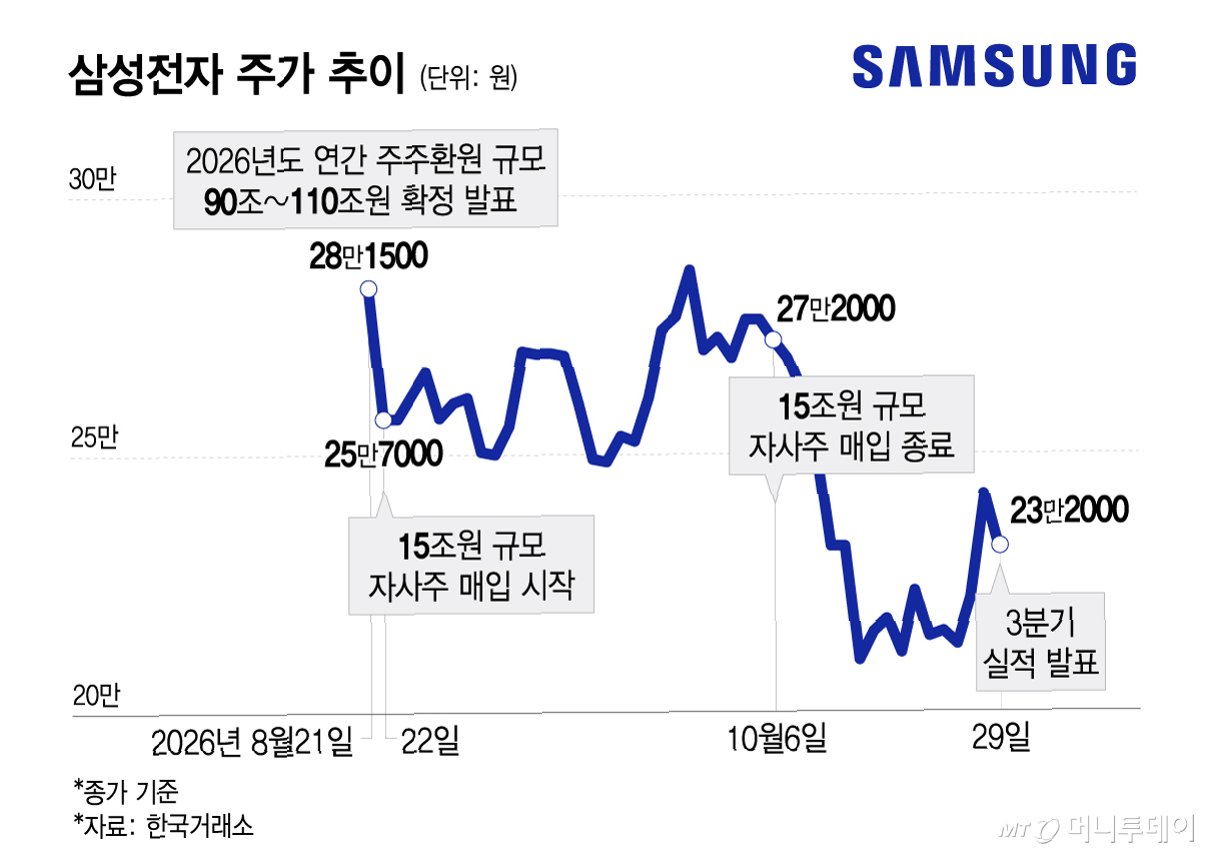
4분기에는 실적 개선세가 더욱 가팔라져 사상 최대 실적이 예상되며, NH투자증권은 삼성전자의 연간 영업이익을 383조 5000억원, 내년에는 571조원으로 전망하고 있습니다. 또한, 주주환원 정책은 향후 주가에 영향을 미칠 중요한 변수로, 4분기 실적 발표에서 보다 명확한 방향성이 제시될 것으로 기대됩니다.
핵심 요약: 삼성전자의 지속 가능한 성장 동력
삼성전자는 메모리 산업의 구조적 변화와 HBM 시장에서의 선도적 위치를 바탕으로 지속적인 성장이 예상됩니다. 장기 공급 계약 확대와 신규 HBM 제품 개발은 미래 실적을 더욱 강화할 것입니다. 투자자들은 향후 발표될 주주환원 정책에도 주목할 필요가 있습니다.
반응형