이슈
LG생활건강, 목표가 32만원으로 상향…닥터그루트 북미 성장 및 면세 회복 기대
AI제니
2026. 10. 2. 11:39
반응형
신영증권, LG생활건강 목표가 상향 조정 배경
신영증권은 LG생활건강의 북미 헤어케어 브랜드 닥터그루트의 성장과 국내 면세 채널 회복세를 근거로 투자의견을 '중립'에서 '매수'로 상향했습니다. 이에 따라 목표주가 역시 기존 25만원에서 32만원으로 28% 인상되었습니다. 이러한 조정은 닥터그루트의 북미 시장 확대와 면세점 매출의 점진적인 회복세를 반영한 결과입니다.
닥터그루트 북미 시장 확대 및 사업 구조조정 효과
LG생활건강은 닥터그루트 제품을 미국 세포라 오프라인 매장에 입점시키며 북미 시장 공략을 강화하고 있습니다. 또한, 수익성이 저조했던 방문판매 브랜드 에이본을 매각하며 자체 브랜드 중심으로 북미 사업을 재편하는 등 긍정적인 사업 구조조정을 진행했습니다. 이러한 전략은 향후 매출 성장과 수익성 개선에 기여할 것으로 기대됩니다.
실적 전망 및 면세 매출 회복의 중요성
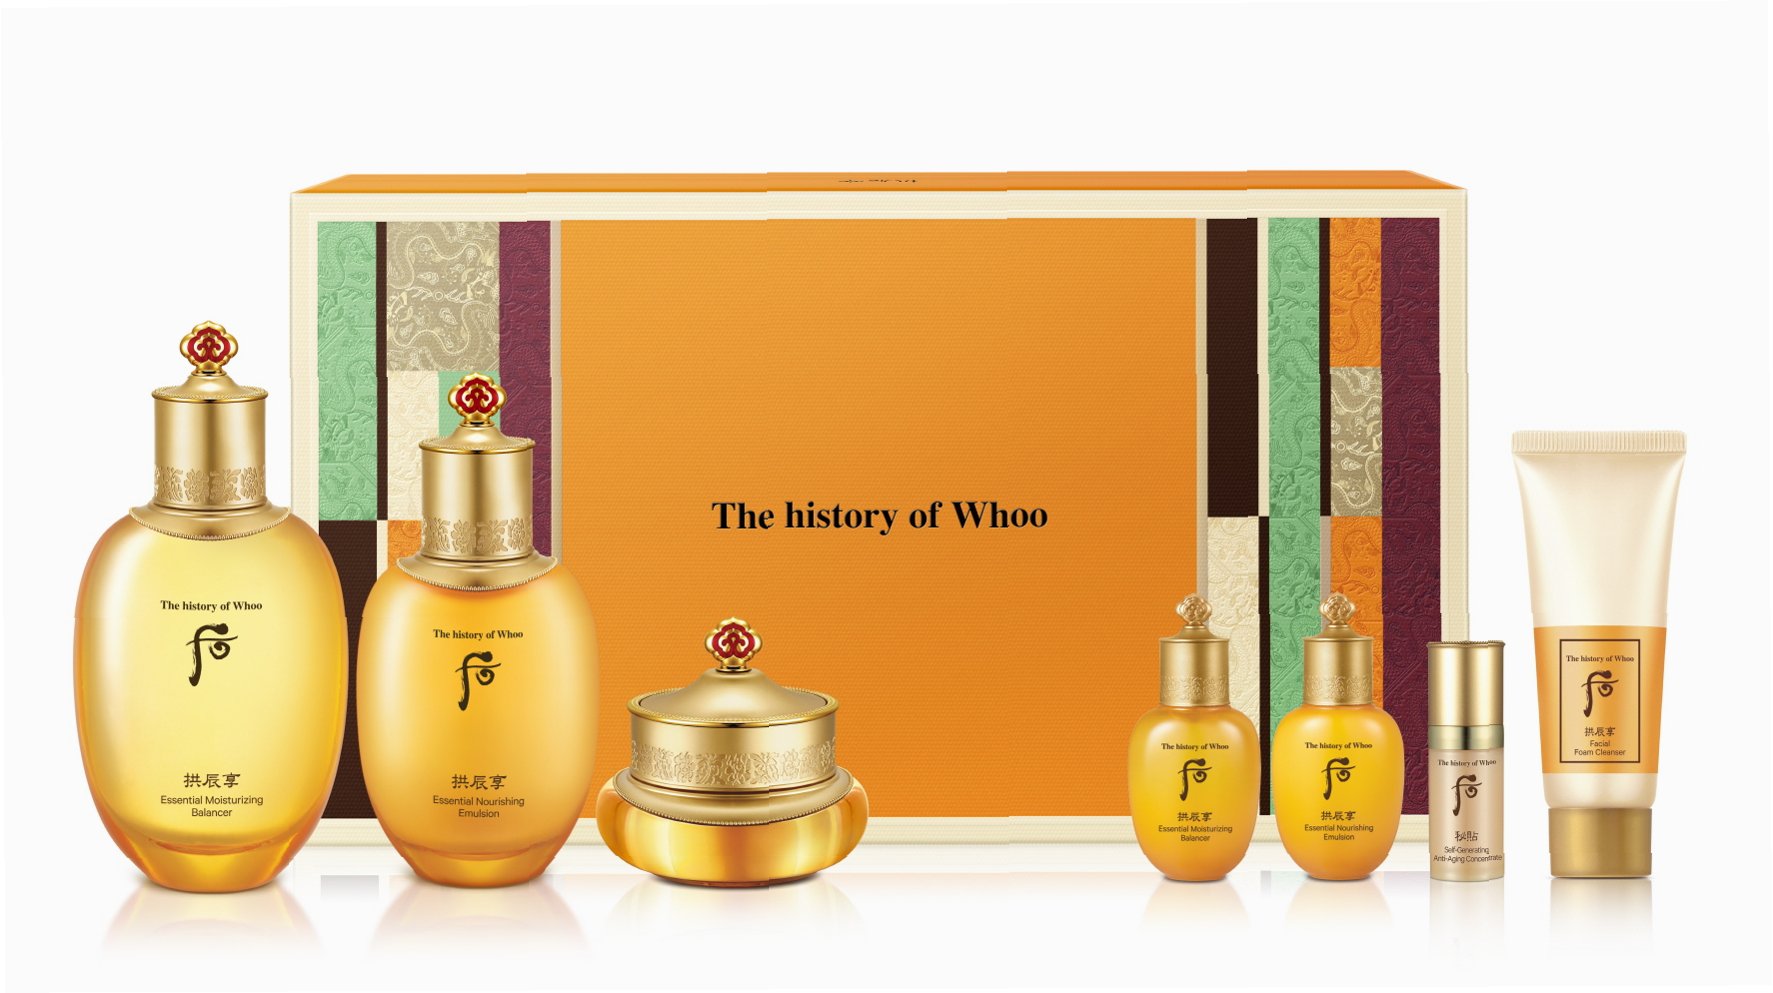
신영증권은 LG생활건강의 3분기 연결 매출과 영업이익이 전년 동기 대비 증가할 것으로 전망하고 있습니다. 특히, 중국 및 북미 뷰티 매출은 계절적 요인으로 감소할 수 있으나, 국내 면세 매출은 회복세를 이어갈 것으로 예상됩니다. 면세 매출의 두 자릿수 영업이익률 회복은 향후 수익성 개선의 핵심 동력이 될 것입니다.
LG생활건강, 옛 황제주에서 재도약 가능성
과거 '황제주'로 불리며 높은 주가를 기록했던 LG생활건강이 최근 실적 개선 기대감으로 목표주가가 상향 조정되었습니다. 북미 시장에서의 닥터그루트 성장과 면세 채널 회복은 주가 반등의 중요한 모멘텀이 될 것으로 보입니다. 투자자들은 이러한 긍정적인 변화를 주목할 필요가 있습니다.
반응형